Facturar bien no es burocracia: es cobrar a tiempo y no tener sustos con Hacienda. Si eres instalador y te das de alta como autónomo, estas son las reglas básicas de una factura válida, explicadas sin tecnicismos y con una plantilla que puedes copiar.
Qué datos lleva una factura (y son obligatorios)
Una factura completa no es opcional: si falta algo, tu cliente no puede deducirla y tú te expones a una sanción. Lo que no puede faltar:
- Número y serie, correlativos (ahora lo veremos).
- Fecha de emisión.
- Tus datos: nombre y apellidos o razón social, NIF y domicilio.
- Datos del cliente: nombre/razón social, NIF y domicilio.
- Descripción de lo facturado (el trabajo o los conceptos).
- Base imponible, tipo de IVA y cuota de IVA.
- Retención de IRPF, si aplica (lo vemos abajo).
- Total a pagar.
Para tickets pequeños existe la factura simplificada (el antiguo «ticket»), con menos requisitos, pero si tu cliente la necesita para deducir, pídele que te dé sus datos y emite factura completa.
IVA y retención de IRPF: los dos números que confunden
El IVA general es del 21 % y lo sumas a tu base. Lo cobras al cliente y luego se lo ingresas a Hacienda: no es tuyo, solo pasa por tu cuenta.
La retención de IRPF funciona al revés, pero no aparece por el mero hecho de facturar a otra empresa o a un autónomo. Depende de cómo esté calificada fiscalmente tu actividad, del tipo de renta y de que el pagador esté obligado a retener. Es habitual en rendimientos de actividades profesionales, mientras que muchas actividades empresariales de instalación no llevan retención en la factura.
Cuando la operación sí está sujeta, la Agencia Tributaria publica los tipos vigentes:
- 15 % con carácter general.
- 7 % durante el año de inicio de una actividad profesional y los dos siguientes, si se cumplen los requisitos y se comunica al pagador, además de otros supuestos concretos previstos por la norma.
- 1 % en determinadas actividades empresariales que tributan en estimación objetiva, cuando concurren los requisitos previstos y el pagador debe retener.
Ejemplo solo para una operación sujeta al 15 %: base 1.000 €, IVA 21 % (+210 €), retención 15 % (−150 €) → el cliente te paga 1.060 € y declara esos 150 € por ti. Si la actividad o la operación no están sujetas, no se descuenta esa retención. Confirma tu epígrafe y tu situación con tu asesoría antes de aplicarla.
Numeración y series: correlativas y sin huecos
Las facturas se numeran de forma correlativa, sin saltos. Puedes llevar series distintas (por ejemplo, una para facturas normales y otra para rectificativas), pero dentro de cada serie el orden manda. No vale «saltarte» un número ni reutilizarlo: si te equivocas, se corrige con una factura rectificativa, nunca borrando.
Cobrar: del presupuesto a la factura sin reescribir
El circuito que menos errores da es encadenar los documentos:
- Presupuesto aceptado por el cliente. (Te dejamos aquí la guía para que se acepten.)
- Parte de trabajo o albarán firmado al terminar, vinculado a la obra.
- Factura, generada a partir de lo anterior, con la numeración correcta.
Si reescribes los conceptos en cada paso, tarde o temprano baila un precio. Lo suyo es que cada documento salga del anterior: el presupuesto aceptado se factura (o se convierte en parte de trabajo u obra) manteniendo las partidas, y el albarán, que se crea aparte y se vincula a la obra, se factura sin reescribirlo.
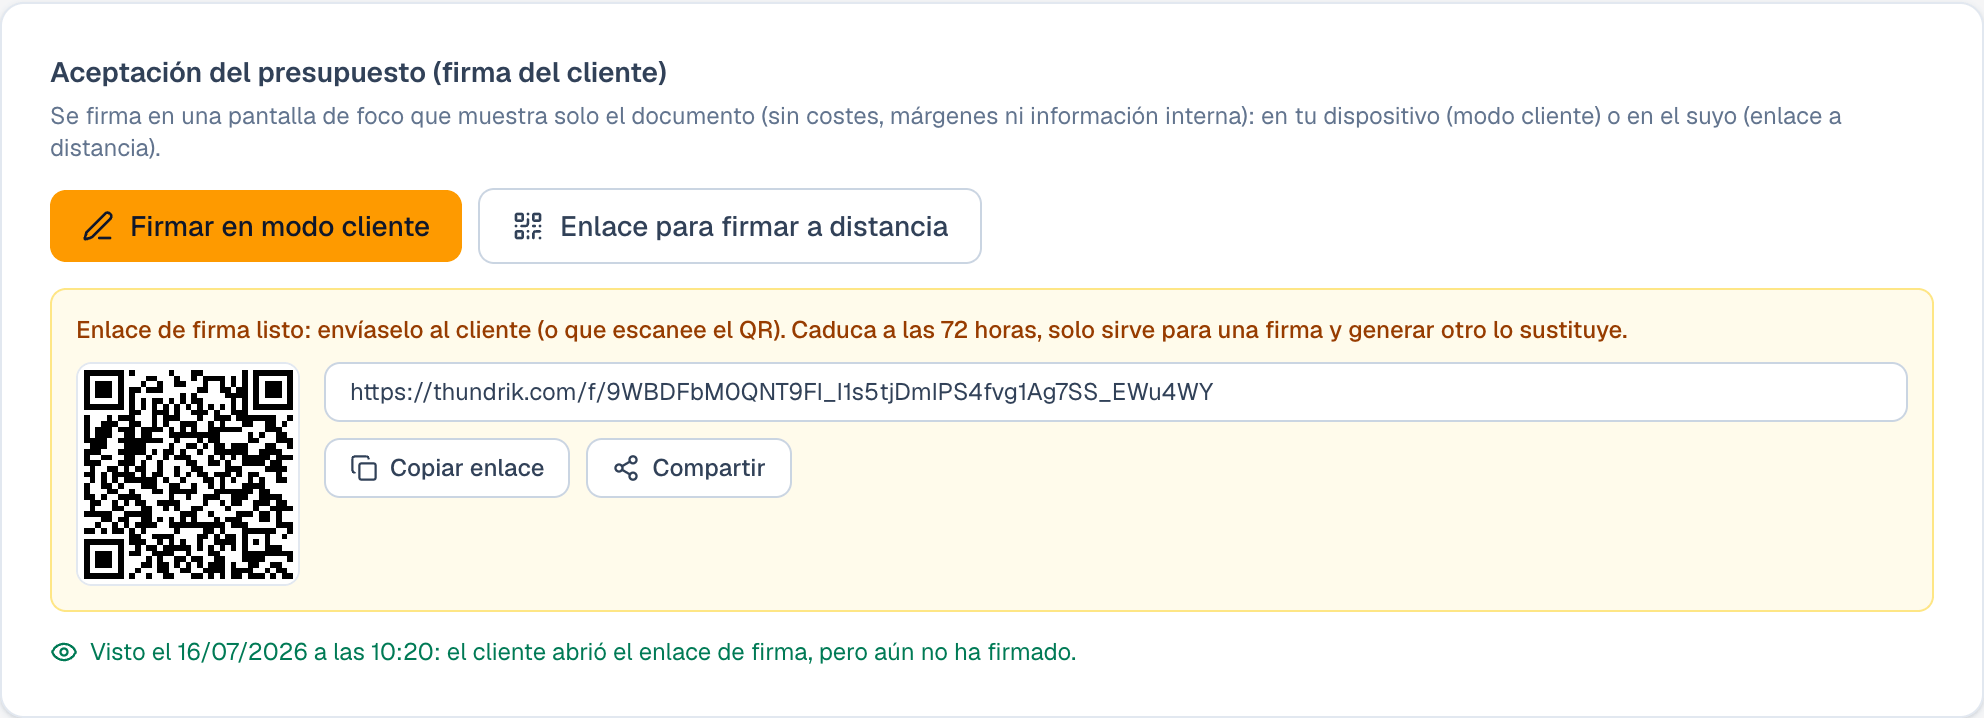
Si el cliente no está delante, desde la ficha del presupuesto generas un enlace de firma de un solo uso que caduca a las 72 horas. Puedes compartirlo o enseñarle el QR, y la propia ficha confirma cuándo lo abrió. Una vez aceptado, lo facturas o abres su parte de trabajo sin reescribir las partidas.
Errores que se repiten
- Facturar sin NIF del cliente cuando es empresa: no se la podrá deducir.
- Aplicar u omitir una retención solo por el tipo de cliente, sin comprobar la actividad y la operación.
- Numeración con huecos o reaprovechada.
- Cobrar en negro «la mano de obra»: además de ilegal, te deja sin justificar ingresos cuando pidas una hipoteca o un crédito.
- Guardar las facturas en el móvil y nada más: tienes que conservarlas (y poder exportarlas) durante años.
Y en 2027, Verifactu
Desde el 1 de julio de 2027, los autónomos que utilicen un sistema informático para expedir facturas y estén dentro del ámbito del RRSIF deberán usarlo adaptado para registrar la información de forma inalterable y encadenada. La facturación exclusivamente manual, sin ningún sistema informático, queda fuera de ese reglamento. Te explicamos el alcance y las exclusiones en esta guía sobre Verifactu.
En Thundrik haces el circuito completo (presupuesto, parte firmado en obra y factura con su numeración) desde el móvil. Si activas la modalidad Verifactu en Ajustes, la factura emitida incorpora también su cadena, su QR tributario y su registro. Puedes descargar gratis la plantilla de factura, sin registro, y probar Thundrik durante 30 días con todas las funciones y sin tarjeta. También puedes resolver dudas en las preguntas frecuentes.